未来五年中国通信设备制造行业影响因素分析——以通讯器材为核心
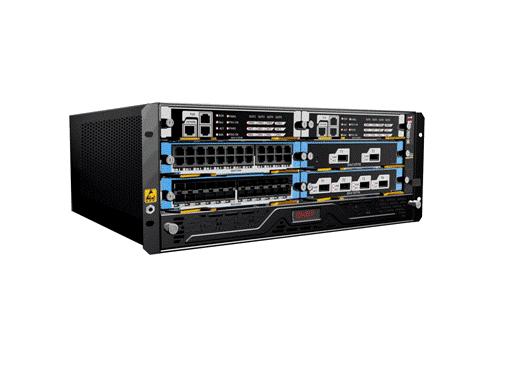
未来五年(2026—2030年),中国通信设备制造行业将处于“技术代际跃迁与产业格局重构”的关键窗口期。通讯器材作为通信设备的核心门类,涵盖智能手机、光模块、射频器件、天线、交换机、路由器及卫星通信终端等产品形态,其发展走向直接决定行业整体竞争力的高低。以下从技术、政策、需求、供应链、竞争与绿色安全六个维度,系统分析影响行业发展的关键因素。
一、技术演进:5G-A/6G研发与AI融合构成核心驱动力
技术进步是通信设备制造行业最根本的影响变量。未来五年,5G-Advanced规模商用与6G技术预研将并行推进,基站、天线、射频前端等通讯器材面临向更高频段、更大带宽、更低时延升级的刚性需求。人工智能与通信设备的深度融合将成为重要趋势:AI原生终端、智能运维基站、内生AI网络设备将逐步落地,推动通讯器材从“连接管道”向“智能节点”转型。光通信技术向800G/1.6T光模块演进、卫星互联网终端加速普及,均将催生新的产品品类和增量市场。技术迭代速度加快也意味着企业研发投入压力上升,技术路线选择风险加大。
二、政策环境:新基建战略与自主可控导向持续加码
政策因素在未来五年仍将发挥显著的引导与支撑作用。“数字中国”“东数西算”等国家战略持续推进,5G基站、算力网络、卫星互联网等新型基础设施建设将直接拉动通讯器材需求。面对外部技术封锁,自主可控政策导向将进一步强化,关键芯片、高频器件、基础软件的国产化替代进程提速,为本土通讯器材企业创造市场空间。但需注意,产业政策在补贴退坡、标准调整等方面的变化也可能带来短期不确定性,企业需密切跟踪政策节奏。
三、市场需求:政企数字化与消费升级双轮驱动,但增速趋缓
需求侧呈现结构性分化。一方面,运营商资本开支从5G大规模建设高峰逐步回落,传统宏基站等器材需求增速放缓;另一方面,政企数字化转型、工业互联网、智慧城市等场景对专网通信设备、边缘计算网关、行业定制终端的需求快速增长。消费端方面,智能手机等通讯器材进入存量替换周期,换机周期拉长,高端化、折叠屏、AI手机成为结构性亮点。卫星通信手机、车联网通信模组等新兴品类有望放量。总体看,行业需求从“规模扩张”转向“价值提升”,对企业产品结构和客户响应能力提出更高要求。
四、供应链安全:芯片约束与国产替代并存的复杂局面
通信设备制造高度依赖上游半导体、电子元器件和精密材料,供应链安全是未来五年无法回避的关键变量。高端射频芯片、高速光芯片、FPGA等核心器件对外依存度仍然较高,地缘政治因素可能导致供应中断风险持续存在。与此国产替代进程加速推进,国内企业在部分中低端器件领域已实现突破,未来五年有望在光芯片、射频前端模组等环节取得实质性进展。供应链的“卡脖子”压力与“国产化”红利并存,行业企业需构建多元化、弹性化的供应体系,以对冲外部风险。
五、竞争格局:全球化受限与国内整合加剧双向作用
国际竞争环境趋于复杂,部分国家以安全为由限制中国通信设备进入其市场,海外市场拓展面临壁垒,但“一带一路”沿线及新兴市场仍存在较大空间。国内市场方面,行业集中度持续提升,头部企业在研发规模、供应链议价和客户资源上的优势进一步巩固,中小厂商面临被整合或转向细分利基市场的选择。竞争焦点从价格战转向技术标准话语权和生态构建能力,专利布局、标准参与度将成为企业竞争力的重要标尺。
六、绿色与安全:能效标准收紧与安全合规要求提升
“双碳”目标下,通信设备的能耗标准将日趋严格,基站、数据中心交换机等高耗能器材面临节能技术升级压力,液冷散热、高效功放、智能休眠等技术应用将加速普及。网络安全与数据安全法规持续完善,通讯器材需满足更严格的安全认证和合规要求,安全能力从“附加项”变为“准入门槛”,这对企业的研发体系和质量管理提出更高标准。
未来五年中国通信设备制造行业将在技术升级与需求转型的交织中前行。5G-A/6G、AI融合、卫星通信等构成增长新引擎,政策支持与国产替代提供发展纵深;但供应链约束、国际竞争壁垒和需求增速放缓也构成现实挑战。对通讯器材企业而言,能否在核心技术自主化、产品结构高端化和供应链韧性建设上取得突破,将决定其在新一轮产业周期中的位置。行业整体将从高速扩张阶段步入高质量发展阶段,结构性机会大于总量机会。
如若转载,请注明出处:http://www.yitian2008.com/product/6.html
更新时间:2026-10-28 16:34:12